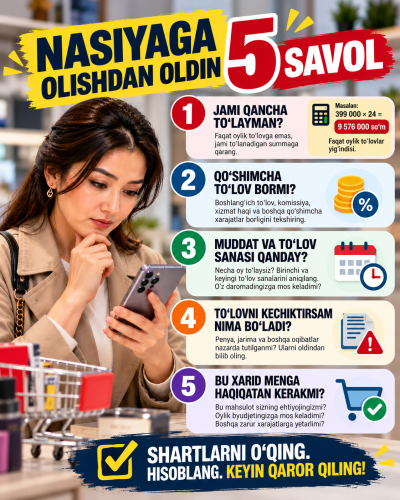
Nasiyaga olishdan oldin 5 savol: oylik to‘lovga emas, jami xarajatga qarang!
Bugungi kunda smartfon, televizor, muzlatkich, kir yuvish mashinasi va boshqa maishiy texnika vositalarini nasiga xarid qilish takliflariga tez-tez duch kelamiz. «Oyiga 399 000 so‘mdan!», «Boshlang‘ich to‘lovsiz!», «Qulay muddatli to‘lov!» kabi reklamalar esa xaridorda mahsulotni hoziroq sotib olish istagini uyg‘otadi.
Albatta, nasiga xarid qilish zarur mahsulotni bir yo‘la katta mablag‘ sarflamasdan olish imkonini berishi mumkin. Biroq oylik to‘lovning kichik ko‘rinishi xaridning umumiy qiymati ham arzon degani emas.
Shuning uchun shartnomani tasdiqlashdan oldin shoshilmaslik, barcha shartlarni o‘rganish va eng muhimi, o‘z moliyaviy imkoniyatlarini to‘g‘ri baholash lozim. Buning uchun quyidagi beshta savolga javob toping.
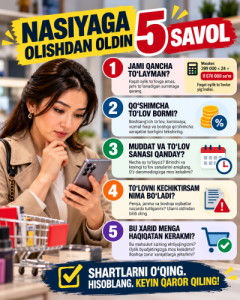
1. Jami qancha to‘layman?
Tasavvur qiling: sizga oyiga 399 ming so‘mdan 24 oy davomida to‘lash sharti bilan telefon taklif qilindi. Bir qarashda bu summa katta xarajatdek tuyulmasligi mumkin.
Ammo oddiy hisob-kitob qilamiz:
399 000 so‘m × 24 oy = 9 576 000 so‘m.
Demak, faqat oylik to‘lovlarning o‘zi 9 million 576 ming so‘mni tashkil etadi. Bu hali boshlang‘ich to‘lov yoki shartnomada nazarda tutilgan boshqa xarajatlar bo‘lsa, ular qo‘shilmagan hisobdir.
Shuning uchun sotuvchidan mahsulotning nasiga olishdagi umumiy qiymatini, barcha to‘lovlar yig‘indisini va shartnomada ko‘rsatilgan qo‘shimcha xarajatlarni aniqlashtiring. Imkoniyat bo‘lsa, xuddi shu mahsulotning naqd pulga sotiladigan narxini ham solishtiring.
Esda tuting: oylik to‘lov qanchalik kichik ko‘rinmasin, qaror qabul qilishda jami to‘lanadigan mablag‘ muhim ahamiyatga ega.
2. Qo‘shimcha to‘lovlar bormi?
Ba’zi takliflarda boshlang‘ich to‘lov, komissiya, xizmat haqi yoki boshqa qo‘shimcha xarajatlar bo‘lishi mumkin. Lekin bunday to‘lovlar har bir shartnomada albatta mavjud bo‘ladi, deb bo‘lmaydi. Ularning bor-yo‘qligini hujjatlardan tekshirish kerak.
Shartnomani o‘qiyotganda quyidagi jihatlarga e’tibor bering:
— boshlang‘ich to‘lov miqdori;
— komissiya yoki xizmat haqi mavjudligi;
— majburiy qo‘shimcha xizmatlar uchun to‘lovlar;
— to‘lovlarning umumiy summasi;
— shartlarni o‘zgartirish yoki shartnomani muddatidan oldin bajarish tartibi.
Agar biror band tushunarsiz bo‘lsa, uni izohlab berishlarini so‘rang. «Hamma shunday olyapti» yoki «Bu oddiy shartlar» degan gaplar bilan cheklanib qolmang.
Muhim qoida: tushunmagan shartingizga rozilik berishga shoshilmang.
3. To‘lov muddati va sanasi qanday?
Nasiga xaridda faqat oylik to‘lov miqdorini emas, uni qancha muddat va har oyning qaysi kuni amalga oshirish kerakligini ham bilish zarur.
Masalan, to‘lov sanasi oyning 15-kuni bo‘lsa-yu, siz maoshni 20-kuni olsangiz, har oy to‘lovni rejalashtirishda qiyinchilik yuzaga kelishi mumkin.
Shuning uchun shartnomadan quyidagilarni aniqlang:
— to‘lov muddati necha oy ekanini;
— birinchi to‘lov sanasini;
— keyingi to‘lovlarni amalga oshirish sanalarini;
— to‘lovni qaysi usullarda amalga oshirish mumkinligini;
— to‘lov amalga oshirilganini qanday tekshirish mumkinligini.
To‘lovlar jadvalini telefonga saqlab qo‘yish yoki kalendarda eslatma o‘rnatish ham foydali. Bu to‘lov sanalarini unutib qo‘yish xavfini kamaytiradi.
4. To‘lovni kechiktirsam, nima bo‘ladi?
Har qanday moliyaviy majburiyatda to‘lov muddatlariga rioya qilish muhim. Ammo hayotda turli holatlar yuz berishi, daromad kechikishi yoki kutilmagan xarajatlar paydo bo‘lishi mumkin.
Shu sababli shartnomani imzolashdan oldin to‘lov kechiktirilganda qanday oqibatlar yuzaga kelishi mumkinligini bilib oling.
Jumladan, shartnomada penya, jarima yoki boshqa choralar nazarda tutilganmi? Ularni hisoblash tartibi qanday? To‘lov kechiksa, kimga va qanday tartibda murojaat qilish kerak?
Bu savollarga javobni taxminlardan emas, shartnoma shartlaridan izlang.
Agar to‘lovni o‘z vaqtida amalga oshirish qiyinlashsa, muammoni yashirib yurmasdan, shartnoma bo‘yicha mas’ul tashkilot bilan bog‘lanib, qonuniy va shartnomada nazarda tutilgan imkoniyatlarni aniqlashtiring.
Unutmang: kechiktirish oqibatlarini oldindan bilish — kutilmagan moliyaviy muammolarning oldini olishga yordam beradi.
5. Bu xarid menga haqiqatan kerakmi?
Eng muhim savollardan biri shu. Chunki har qanday qulay taklif ham aynan hozir xarid qilish kerakligini anglatmaydi.
O‘zingizdan so‘rang: bu mahsulot menga haqiqatan zarurmi? Uni xarid qilsam, oylik daromadimning qancha qismi to‘lovga ketadi? To‘lovni amalga oshirganimdan keyin oziq-ovqat, kommunal xizmatlar, transport va oilamning boshqa ehtiyojlariga yetarli mablag‘ qoladimi?
Masalan, oylik to‘lovni amalga oshirish uchun zarur xarajatlardan tejashga yoki boshqa majburiyatlarni bajarishni kechiktirishga to‘g‘ri kelsa, xaridni qayta ko‘rib chiqish maqsadga muvofiq.
Balki arzonroq modelni tanlash, ma’lum vaqt pul jamg‘arish yoki xaridni keyinroq amalga oshirish yaxshiroq yechimdir.
Nasiga xarid qilishning o‘zi noto‘g‘ri emas. Muhimi, to‘lovlar sizning moliyaviy imkoniyatlaringizga mos bo‘lishi va oilaviy byudjetga ortiqcha yuk bo‘lib tushmasligidir.
Xariddan oldin shu besh savolni eslab qoling!
Nasiga xarid qilishga qaror qildingizmi? Unda quyidagi savollarga javob topmasdan shartnomani tasdiqlashga shoshilmang:
1. Jami qancha to‘layman?
2. Qo‘shimcha to‘lovlar bormi?
3. To‘lov muddati va sanasi qanday?
4. To‘lovni kechiktirsam, nima bo‘ladi?
5. Bu xarid menga haqiqatan kerakmi?
Bu savollarga javob olish uchun shartnomani diqqat bilan o‘qing, tushunarsiz bandlarni izohlating va barcha to‘lovlarni oldindan hisoblang. Reklamadagi taklif bilan shartnomadagi shartlar bir-biriga mos kelishini ham tekshiring.
Xulosa
Iste’molchi uchun eng yaxshi qaror — faqat bugungi xohishga emas, ertangi imkoniyatlarga ham mos keladigan qarordir.
Oylik to‘lovning qulayligiga mahliyo bo‘lib, jami xarajatni unutib qo‘ymang. Har bir shartni tushunib, o‘z imkoniyatingizni hisoblab, keyin qaror qabul qiling.
Oylik to‘lovga emas, jami xarajatga qarang!
Shartlarni o‘qing. Savol bering. Keyin xarid qiling.
Отправить комментарий