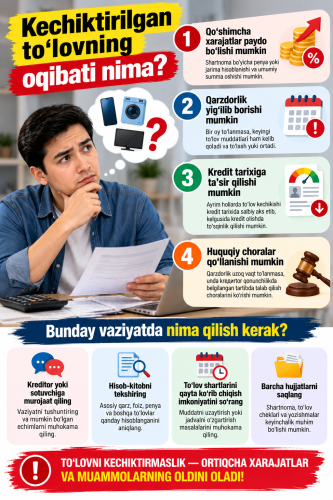
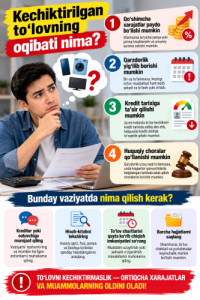
Kechiktirilgan to‘lovning oqibati nima? Muammo kechikkan to‘lovdan boshlanadi
Bugun ko‘pchilik maishiy texnika, smartfon, mebel’ va boshqa mahsulotlarni nasiyaga xarid qilmoqda. Bu usul zarur buyumni darhol olish imkonini beradi. Ammo to‘lov muddati kelganda moliyaviy imkoniyat yetarli bo‘lmasa-chi? Bir kunlik kechikish qanday oqibatlarga olib kelishi mumkin?
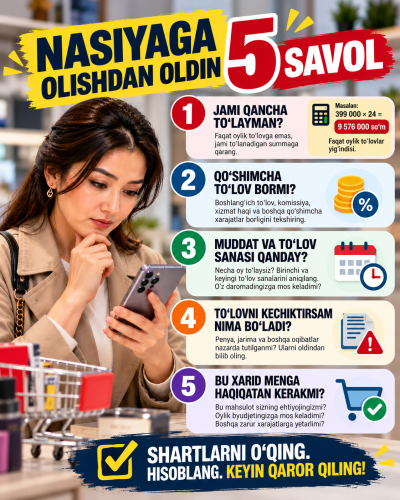
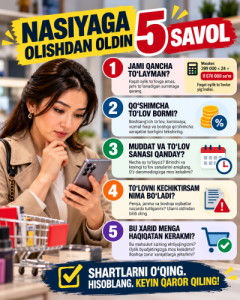
Eng muhimi, nasiyaga xarid qilishda faqat mahsulot narxi yoki oylik to‘lov miqdorini emas, shartnomadagi majburiyatlarni ham hisobga olish kerak.
To‘lovni kechiktirish nimalarga olib kelishi mumkin?
1. Qo‘shimcha xarajatlar paydo bo‘lishi mumkin
Shartnomada nazarda tutilgan hollarda to‘lov muddatini buzganlik uchun penya yoki jarima hisoblanishi mumkin. Natijada xaridor to‘lashi kerak bo‘lgan umumiy summa ortishi ehtimoli bor.
O‘zbekiston Respublikasi Fuqarolik kodeksining 260–262-moddalarida neustoyka, jumladan, jarima va penya tushunchalari hamda ularning shakllari belgilangan. Biroq har qanday kechiktirilgan to‘lov uchun istalgan miqdorda jarima undirish mumkin, degan xulosa kelib chiqmaydi: talabning qonuniyligi va hisob-kitobning asosliligi tegishli shartnoma hamda qonunchilikka muvofiq baholanadi.
2. Qarzdorlik yig‘ilib borishi mumkin
Agar xaridor bir oylik to‘lovni o‘z vaqtida amalga oshirmasa, keyingi to‘lov muddati ham kelib qolishi mumkin. Shunda bir vaqtning o‘zida bir nechta to‘lovni amalga oshirish zarurati tug‘iladi. Bu esa oilaviy byudjetga qo‘shimcha bosim yuklaydi.
Masalan, har oy 500 ming so‘mdan to‘lash belgilangan bo‘lsa, ikki oylik to‘lov kechikishi kamida 1 million so‘mlik to‘lov majburiyatini yuzaga keltiradi. Agar shartnoma bo‘yicha qonuniy asosga ega qo‘shimcha to‘lovlar mavjud bo‘lsa, umumiy summa boshqacha bo‘lishi mumkin.
3. Kredit tarixi bilan bog‘liq muammolar yuzaga kelishi mumkin
Agar xarid bank krediti, mikroqarz yoki kredit axboroti tizimiga ma’lumot taqdim etuvchi tashkilot bilan rasmiylashtirilgan bo‘lsa, to‘lov intizomi kredit tarixida aks etishi mumkin. Bu kelgusida kredit olish masalasi ko‘rib chiqilayotganda ahamiyat kasb etishi ehtimoldan xoli emas.
Biroq oddiy nasiya savdosidagi har qanday kechikish avtomatik ravishda kredit tarixiga salbiy ta’sir qiladi, deb bo‘lmaydi. Bu moliyaviy mahsulot turi va tegishli ma’lumotlarni taqdim etish tartibiga bog‘liq.
4. Qarzni undirish bo‘yicha huquqiy choralar ko‘rilishi mumkin
Qarzdorlik uzoq vaqt davomida to‘lanmasa, kreditor yoki shartnoma bo‘yicha talab qilish huquqiga ega shaxs qonunchilikda belgilangan tartibda qarzni undirish choralarini ko‘rishi mumkin. Ayrim hollarda masala sudgacha yetib borishi ham ehtimoldan xoli emas.
Lekin bu qarzdorning mol-mulkini istalgan paytda olib qo‘yish yoki uning huquqlarini cheklash mumkin, degani emas. Majburiy undiruv qonunchilikda belgilangan asoslar va tartiblarga muvofiq amalga oshiriladi.
To‘lovni o‘z vaqtida amalga oshira olmasangiz, nima qilish kerak?
Hayotda kutilmagan vaziyatlar — ishsiz qolish, daromadning kamayishi yoki oilaviy xarajatlarning ortishi yuz berishi mumkin. Bunday holatda muammoni yashirish yoki kreditor bilan aloqani uzish o‘rniga, o‘z vaqtida harakat qilish muhim.
Quyidagi tavsiyalarga amal qiling:
Kreditor yoki sotuvchiga murojaat qiling. To‘lovni nima sababdan kechiktirayotganingizni tushuntiring.
To‘lov shartlarini qayta ko‘rib chiqish imkonini so‘rang. To‘lov muddatini uzaytirish, jadvalni o‘zgartirish yoki boshqa yechimlar faqat tegishli shartnoma va qonunchilik doirasida kelishilishi mumkin.
Qarzdorlik hisob-kitobini talab qiling. Asosiy qarz, foiz, penya va boshqa to‘lovlar qay tartibda hisoblanganini tekshiring.
Barcha hujjatlarni saqlang. Shartnoma, to‘lov cheklari, xabarlar va yozishmalar nizo kelib chiqqan taqdirda muhim bo‘lishi mumkin.
Asossiz talabga duch kelsangiz, e’tiroz bildiring. Hisob-kitobning asosini so‘rang va zarurat bo‘lsa, tegishli vakolatli organga yoki sudga murojaat qiling.
Eng to‘g‘ri qaror — oldindan hisob-kitob qilish
Nasiyaga mahsulot olishdan oldin oylik daromadingiz, majburiy xarajatlaringiz va boshqa qarzlaringizni hisobga oling. To‘lovni amalga oshirish uchun oziq-ovqat, kommunal xizmatlar, davolanish yoki boshqa zarur ehtiyojlardan voz kechishga to‘g‘ri kelsa, xaridni qayta ko‘rib chiqish maqsadga muvofiq.
Yodda tuting: to‘lovni kechiktirish har doim ham bir xil oqibatga olib kelmaydi. Huquqiy va moliyaviy natija shartnoma turi, uning shartlari va amaldagi qonunchilikka bog‘liq. Shuning uchun shartnomani imzolashdan oldin ham, to‘lovda qiyinchilik paydo bo‘lganda ham o‘z huquq va majburiyatlaringizni bilish muhim.
Shartlarni o‘qing. To‘lovni rejalashtiring. Imkoniyatingizni hisoblang. Qarorni shoshilmasdan qabul qiling!
Отправить комментарий